Invertir en el mercado inmobiliario de Dubái desde €1.000: guía paso a paso
Descubre cómo invertir en el mercado inmobiliario de Dubái desde €1.000 con Club Deals fraccionados: selección, financiación, hipoteca de primer rango y condiciones de salida, paso a paso.
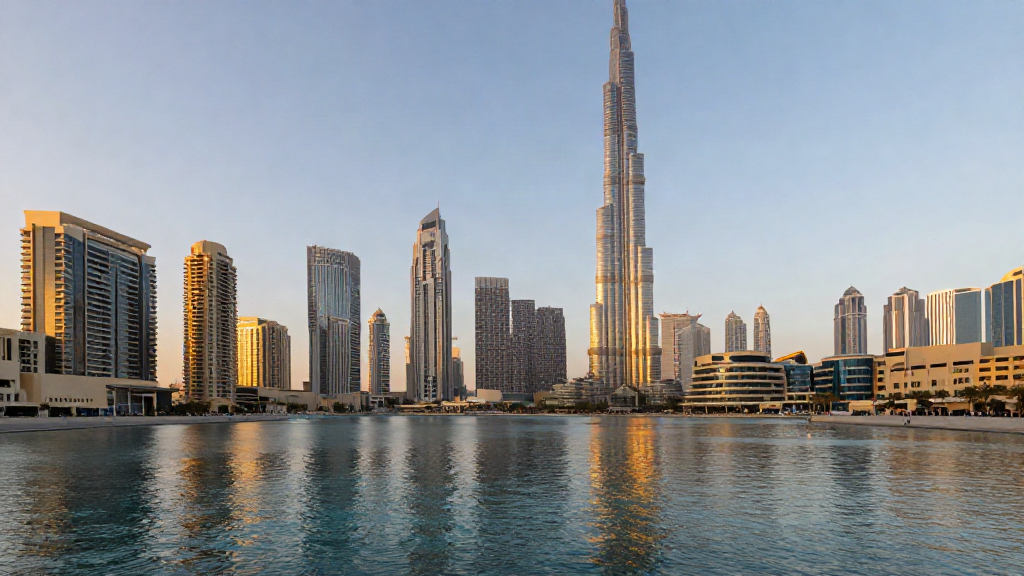
La mayoría de las personas supone que el mercado inmobiliario de Dubái es un juego reservado a los millonarios. Al pasear por Downtown o Dubai Marina, las cifras de los carteles parecen confirmarlo: estudios desde 1,2 millones de AED, apartamentos frente al agua muy por encima de esa cantidad. Por eso, la idea de invertir en el mercado inmobiliario de Dubái desde €1.000 suena a ficción publicitaria.
No lo es. La barrera de entrada se ha desplazado, pero no porque los apartamentos se hayan abaratado. Se ha desplazado porque se ha reestructurado la propiedad. He pasado años viendo a inversores entregar su capital a asesores que nunca les explicaban cuáles eran las comisiones, y he construido mi propia actividad sobre el principio contrario: mostrar los mecanismos, mostrar las cifras y dejar que el inversor decida. Así que este es el proceso real, paso a paso, con las partes que la mayoría de los intermediarios omite.
El cambio: de comprar una vivienda a comprar una posición
La inversión tradicional en Dubái significa comprar un apartamento entero. Eso exige una suma inicial, una decisión sobre la hipoteca, gastos de comunidad, mobiliario y un inquilino. Es un negocio, no una asignación pasiva.
Un Club Deal funciona de otra manera. Un grupo de inversores financia un inmueble concreto identificado o una cartera, y cada inversor posee una participación proporcional a su aportación. No estás comprando un estudio; estás comprando una posición fraccionada en un activo que un equipo profesional selecciona, adquiere y gestiona. La inversión mínima baja porque el coste del activo se reparte entre muchos participantes.
Ese es el mecanismo que permite entrar con €1.000. Es el mismo principio que un fondo inmobiliario, pero con una diferencia importante: puedes ver el edificio concreto, las condiciones concretas y las garantías concretas que respaldan tu capital, en lugar de un conjunto de inversiones no identificadas de antemano.
Paso 1: entender exactamente qué estás comprando
Antes de que se mueva dinero, confirma tres cosas por escrito:
- Qué activo se adquiere, a qué precio y quién lo ha valorado.
- A qué te da derecho tu participación y en qué moneda se paga la rentabilidad.
- Qué sucede con tu capital si el proyecto rinde menos de lo previsto.
Si un proveedor no puede responder con claridad a estas tres preguntas, detente. En Dubái, la opacidad es una advertencia, no una virtud.
Paso 2: seleccionar la operación por los datos, no por el folleto
Dubái tiene más de 3.000 proyectos activos de decenas de promotores. La diferencia entre una buena y una mala operación rara vez está en la ubicación que se anuncia; está en el precio de entrada, el plan de pagos y la liquidez de salida.
Esto es lo que examino al evaluar una operación en los EAU:
- El precio de adquisición frente a los valores de reventa de inmuebles comparables en la misma torre o comunidad.
- La rentabilidad objetivo y cómo se genera: ingresos por alquiler, margen de promoción o ambos.
- El plazo. Los Club Deals del mercado en el que trabajo duran entre 12 y 48 meses, con pagos de cupones cada trimestre.
- El historial del promotor en las entregas, no solo en el marketing.
Aquí es donde el asesoramiento independiente demuestra su valor. Un agente pagado por el promotor tiene un incentivo. Un asesor pagado por ti con una tarifa fija tiene otro. Mi propio asesoramiento inmobiliario en Dubái cobra al inversor una comisión del 1% y no recibe nada de los vendedores, precisamente para que la selección no se distorsione.
Paso 3: financiar tu posición
Una vez confirmada la operación, la financiación es el paso menos complicado. Una aportación mínima de €1.000 puede transferirse y asignarse al inmueble concreto. Por tu parte no hace falta solicitar una hipoteca, que un banco evalúe tus ingresos ni mudarte a los EAU o tener un visado de residencia.
El capital se mantiene en la estructura de la operación, no a tu nombre personal en el título de propiedad del inmueble. Eso es normal en la propiedad fraccionada, y es exactamente por lo que los dos pasos siguientes importan más que el importe de entrada.
Paso 4: verificar las garantías que respaldan el capital
Este es el paso que los inversores minoristas se saltan, y el que distingue un Club Deal serio de uno basado en la esperanza.
Conviene exigir dos protecciones:
Primero, una hipoteca de primer rango sobre el activo subyacente. Sitúa el derecho de cobro de los inversores por delante del de la mayoría de los otros acreedores sobre el propio inmueble. Segundo, un fiduciario independiente que mantenga y administre las garantías en nombre de los participantes, en lugar de dejar su custodia en manos del promotor.
Para mí son condiciones no negociables. Una rentabilidad objetivo no significa nada si el derecho de cobro sobre el activo es subordinado o no está documentado.
Paso 5: confirmar la rentabilidad, los cupones y la salida
Lee el calendario de flujos de caja como un contrato, no como una proyección.
- Rentabilidad: el Club Deal de BridgeYields busca una rentabilidad anual del 8 al 10%. Es un objetivo, no una garantía, y depende de los alquileres, la ocupación y el plazo.
- Frecuencia de pago: cupones trimestrales durante un plazo de 12 a 48 meses. Conoce las fechas exactas.
- Salida: ¿qué activa la devolución del capital al vencimiento, puedes salir antes y con qué descuento?
Si se anuncia la rentabilidad sin un plazo, un calendario de pagos y un mecanismo de salida, la cifra es decoración.
Cómo sería una posición realista
Supongamos que aportas €1.000 con una rentabilidad anual objetivo del 9% durante un plazo de 24 meses. Eso supone un objetivo de unos €90 al año en cupones, pagados en cuatro cuotas trimestrales de aproximadamente €22,50, con la devolución de tus €1.000 al vencimiento según las condiciones de la operación.
Por sí sola, es una cifra pequeña. La cuestión no es la rentabilidad absoluta; es que ahora posees una posición inmobiliaria en los EAU respaldada por garantías y generadora de ingresos, con la misma estructura que utiliza un inversor de mayor tamaño. La aportación de €1.000 es una prueba del mecanismo. Aumenta la inversión cuando hayas visto que los cupones llegan puntualmente.
Los riesgos que no debes ignorar
La inversión inmobiliaria fraccionada no es una cuenta de depósito. Los precios de los inmuebles en Dubái pueden caer. Los promotores pueden retrasar la entrega. La rentabilidad objetivo puede no alcanzarse. La liquidez es limitada, así que quizá no puedas vender tu posición rápidamente. Los movimientos del cambio entre el euro y el dírham afectan a tu rentabilidad neta. Quien presenta esto como libre de riesgo está vendiendo, no asesorando.
En resumen
Invertir en el mercado inmobiliario de Dubái desde €1.000 es posible porque ha cambiado la propiedad, no el precio. Las barreras que quedan no son de capital; son de diligencia. Comprende el activo, evalúalo con datos, aporta fondos solo después de que estén documentados la hipoteca de primer rango y el fiduciario independiente, y lee las condiciones de los cupones y de la salida como el contrato que son.
Así, una posición de €1.000 se convierte en un punto de entrada legítimo al mercado de los EAU, en lugar de un billete de lotería. Si te saltas esos pasos, ninguna inversión mínima te salvará.